Coridorul Vertical pentru Gaze ar trebui să se transforme în Coridorul Vertical pentru Energie, ceea ce reprezintă o extindere a viziunii asupra coridorului, de la un proiect de infrastructură pentru gaze la o platformă regională de securitate energetică, după cum arată una dintre concluziile celui mai recent raport Atlantic Council asupra viziunii pentru Coridorul Vertical.
„Obstacolele în dezvoltarea Coridorului Vertical sunt reale și trebuie să depășim impactul tarifelor cumulative, alocarea fragmentată a capacității și procesul îndelungat de autorizare prin care trec proiectele.
Eliminarea acestor bariere impune urgență și nevoia de cooperare. Ambițiile noastre nu trebuie să se oprească la moleculele de gaz. Interesele noastre strategice trebuie să reflecte întregul sistem energetic: gaz, energie electrică, putere de calcul și oameni”, a declarat Landon Derentz, vicepreședinte pentru Energie și Infrastructură în cadrul Atlantic Council, Morningstar Chair for Global Energy Security și Senior Director of the Atlantic Council Global Energy Center.
Ce este Coridorul Vertical
Coridorul Vertical este un obiectiv de investiții strategic pentru regiune, care urmărește diversificarea surselor și rutelor de aprovizionare cu gaze naturale și creșterea securității energetice pentru țările din Europa Centrală și de Est și din Balcani.
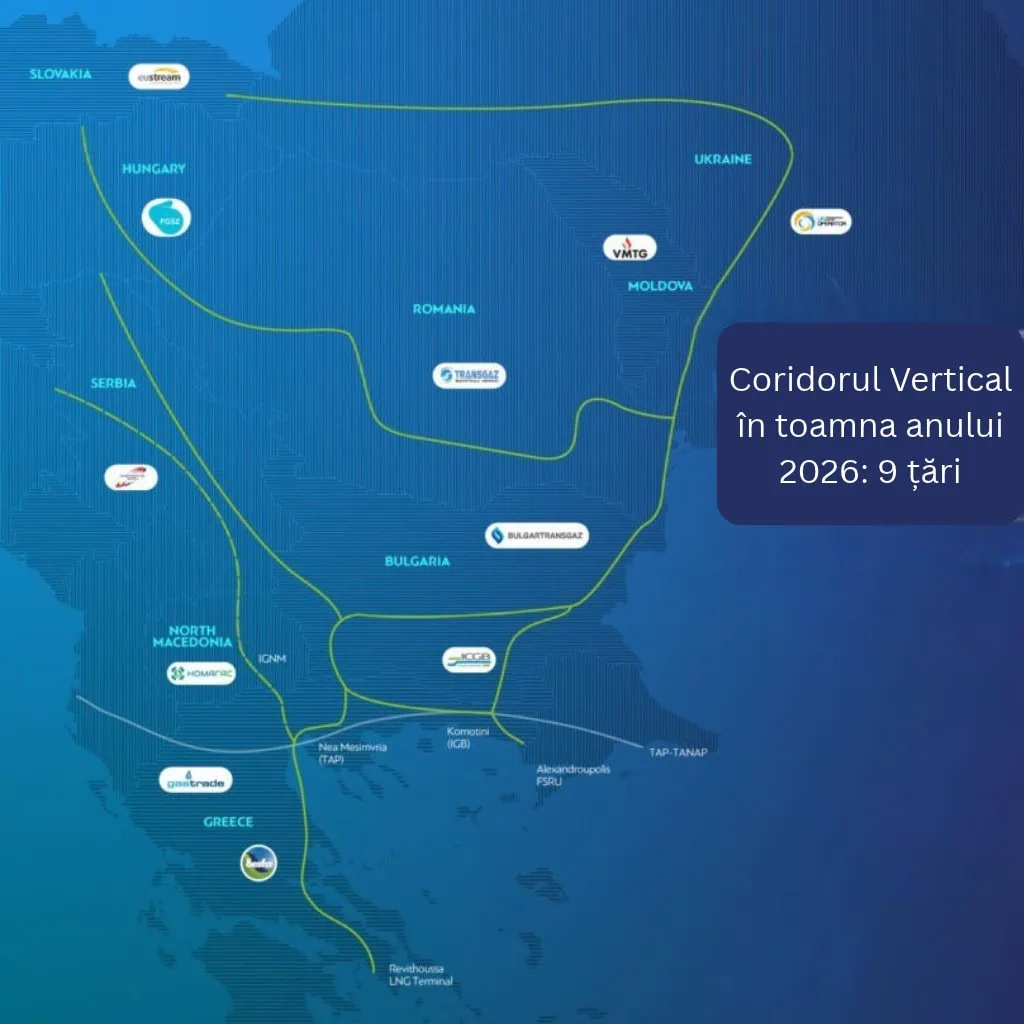
Inițiativa reunește până acum nouă țări: România, Grecia, Bulgaria, Republica Moldova, Ucraina, Ungaria, Slovacia, Serbia și Macedonia de Nord. Aceasta presupune interconectarea și valorificarea infrastructurii existente și viitoare de transport al gazelor, a terminalelor GNL din Grecia și a facilităților de înmagazinare.
Coridorul va facilita transportul gazelor dinspre sud spre nord, oferind acces la surse diversificate, precum gazele naturale din zona Mării Caspice și Azerbaidjan, dar și GNL importat prin terminalele din Grecia, inclusiv din Statele Unite.
Totodată, infrastructura permite fluxuri în ambele sensuri, conectând strategic regiunea Mării Egee cu Europa Centrală și zona Mării Negre.
România ca punte de tranzit și ancoră de aprovizionare
Raportul publicat de Atlantic Council în noiembrie 2026 vizează în principal infrastructura și este doar primul dintr-o serie mai amplă de rapoarte care vor acoperi unghiuri precum transparența, accesul la piață, securitatea fizică și digitală a activelor energetice, dar și lupta împotriva corupției din sectorul european de energie.
Pentru România, care este privită drept „punte de tranzit și ancoră de aprovizionare” în raportul Atlantic Council, Coridorul Vertical are un rol strategic.
„Coridorul Vertical este unul dintre puținele instrumente prin care România poate deveni interesantă pentru SUA. (…) Este o probă de maturitate geopolitică. Este momentul în care Bucureștiul trebuie să decidă dacă vrea să fie periferie energetică sau pivot regional. Asta înseamnă un lucru simplu, cheia competitivității nu este la Atena, nici la Sofia. Este la București”, scria Dumitru Chisăliță, acum ministru al Energiei, într-o analiză publicată în iunie 2026.
El argumenta atunci că România este segmentul principal care rupe ruta de alimentare cu gaz american a Ucrainei și susținea că Bucureștiul poate lua o serie de măsuri pentru a sprijini rutele și rentabilitatea rutelor în favoarea viziunii americane.
De atunci, România a implementat unele măsuri, cum ar fi instituirea unei reduceri de 60% a tarifelor de rezervare a capacității de ieșire la Isaceea, cu condiția ca aceasta să fie corelată cu rezervarea unei capacități echivalente de intrare la Negru Vodă. Mecanismul se aplică fluxurilor de gaze care tranzitează teritoriul României, fără ca gazele să intre pe piața internă.
Acum, raportul Atlantic Council include o serie de observații, indicații și direcții, atât pentru regiune ca întreg, cât și pentru România, în mod specific.
Printre direcțiile care vizează România:
- asigurarea pieței de desfacere pentru gazul din Neptun Deep,
- poziționarea favorabilă a gazului românesc în regiune în contextul dinamicii de piață influențate de aprovizionarea prin Coridorul Vertical,
- dezvoltarea coridorului de gaz în tandem cu producția de energie și rețelele electrice,
- atragerea de mari consumatori,
- îmbunătățirea interconectărilor și armonizarea unor elemente tehnice.
Cu o producție internă de gaze naturale de 9,2 miliarde de metri cubi în 2025 și un consum intern de 9,98 de miliarde de metri cubi, România are o rețea de transport a gazelor naturale de 14.366 km, nouă stații de comprimare și șase depozite subterane de înmagazinare a gazelor cu o capacitate totală de lucru de aproximativ 3,17 miliarde de metri cubi.
Mai mult, la poziția României se adaugă și viitoarea producție din perimetrul Neptun Deep, de unde vor fi extrase primele cantități în 2027 și care va ajunge la platou la o producție de circa 8 miliarde de metri cubi pe an.
1. România poate atrage centre de date și alte investiții de la companii care caută energie accesibilă, inclusiv companii americane
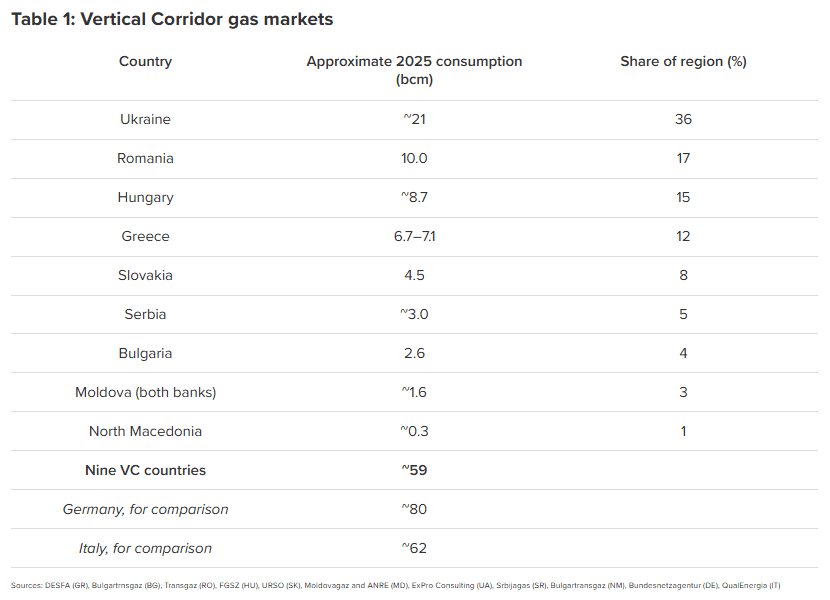
Una dintre temele abordate de raport este cea a cererii de energie, a semnalelor de investiții și a riscului de a construi o capacitate prea mare. Totuși, cele nouă țări participante la coridor au consumat în 2025 aproximativ 59 de miliarde de metri cubi de gaze naturale, un volum mai mic decât consumul înregistrat doar de Italia în același an.
Ucraina a reprezentat peste o treime din consumul total al celor nouă state, în timp ce România, Ungaria și Grecia au cumulat 44% din acesta.
Atlantic Council îndeamnă statele din regiune să coordoneze dezvoltarea întregului sistem de transport al gazelor naturale de-a lungul coridorului cu planurile de dezvoltare a capacităților de producție a energiei electrice și a infrastructurii de transport al electricității.
O astfel de abordare poate contribui la gestionarea anticipărilor privind cererea de energie și la optimizarea estimărilor de consum generate de dezvoltarea industrială la nivel regional.
„Planurile României privind dezvoltarea unor huburi de inteligență artificială (AI) și a unor centre de date reprezintă exemple relevante ale necesității unei astfel de planificări intersectoriale”, notează Atlantic Council.
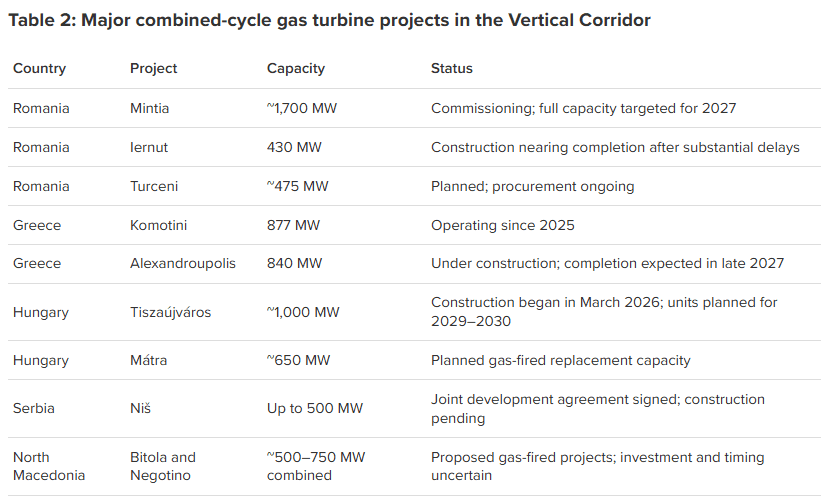
Cererea de gaz ar putea fi influențată în continuare de necesarul pentru consum casnic, de producția de energie electrică pe bază de gaz – unde și România are proiecte precum Mintia, Iernut și Turceni – dar și de investiții în industrie și investiții în centre de date.
„Este important să ne uităm la cum este utilizat acest gaz și vedem companii precum Microsoft, Google și alte companii din categoria hyperscale care se uită la cum pot profita de abundența de infrastructură energetică din România pentru a construi noi oportunități”, a explicat Landon Derentz, vicepreședinte pentru Energie și Infrastructură în cadrul Atlantic Council, în fața jurnaliștilor, la un eveniment organizat de Atlantic Council și Electrica la mijlocul lunii noiembrie.
Cu toate acestea, abundența de gaze naturale nu se traduce în mod automat drept energie electrică ieftină și nici nu garantează atragerea investițiilor în centre de date.
Pentru astfel de investiții contează factori precum disponibilitatea capacităților de racordare la rețeaua electrică, prețul energiei pe termen lung, stabilitatea și predictibilitatea alimentării, capacitatea de producție disponibilă, dar și infrastructura digitală și conectivitatea.
2. Rolul Neptun Deep în regiune și dinamicile Coridorului Vertical care oferă un avantaj pentru gazul românesc
România are un interes clar în extinderea rolului său de furnizor regional de gaze naturale și de hub de tranzit, iar proiectele de extindere a infrastructurii, menite să susțină fluxurile către piețele învecinate, deservesc în mod direct aceste obiective.
O utilizare mai intensă a Coridorului Vertical și creșterea relevanței sale comerciale sunt în avantajul României, întrucât consolidează argumentele economice pentru propriile investiții în infrastructura de transport și întăresc poziția strategică a țării în raport cu producția din Marea Neagră, cu importurile de GNL și gaze din sud-estul Europei și cu piețele din Europa Centrală și Ucraina.
Totuși, odată ce proiectul Neptun Deep va atinge nivelul maxim de producție, producția totală de gaze a României ar putea ajunge la 18 miliarde de metri cubi pe an. Această perspectivă oferă României un stimulent puternic pentru a-și asigura piețe regionale stabile și predictibile pentru volumele suplimentare de gaze, notează Atlantic Council.
România poate avea de câștigat și din faptul că gazul din Neptun Deep are premise de competitivitate mai bune decât gazul care transportat prin Coridorul Vertical. Un argument vine din exemplul practic al rutelor speciale de capacitate 1-3.
„Creșterea producției oferă un context relevant pentru a înțelege susținerea puternică acordată de România produselor speciale de capacitate Route 1-3 de pe Coridorul Vertical, ale căror perioade de valabilitate au expirat între timp. Gazele transportate în baza acestor produse erau direcționate strict către Ucraina și nu puteau fi livrate pe piețele statelor vecine.”
Astfel, GNL-ul sau gazele naturale provenite din sud puteau acoperi cererea Ucrainei ori puteau fi utilizate pentru alimentarea depozitelor subterane de înmagazinare din această țară, fără a concura direct pentru clienții de pe celelalte piețe regionale.
Prin urmare, aceste piețe rămâneau disponibile pentru gazele românești, o evoluție cu atât mai importantă pe măsură ce producția din Neptun Deep va începe. Dacă GNL-ul și gazele transportate din sud către nord pot fi competitive din punct de vedere comercial doar prin utilizarea unor astfel de rute cu tarife reduse, situația este în avantajul producătorilor români.
Pentru context, din toamna anului 2026 s-a trecut de la cele trei produse comerciale speciale la un mecanism mai flexibil și mai apropiat de regulile europene de piață. În locul reducerilor condiționate de rezervarea unui traseu complet, operatorii de transport au început să aplice reduceri tarifare la nivelul interconexiunilor naționale (inclusiv o reducere de 60% în România la punctul Isaccea, în anumite condiții).
„Interesul României nu se limitează, așadar, la maximizarea volumelor de gaze transportate prin propriul sistem de conducte, ci vizează și menținerea unor piețe atractive pentru producția internă, concomitent cu obținerea de beneficii din tranzitul gazelor către nord.
Un posibil scenariu este ca cererea regională să crească suficient de rapid pentru a absorbi atât gazele din Marea Neagră, cât și volumele de GNL și gazele transportate prin conducte din sudul Europei. Dacă însă cererea va crește mai lent sau va rămâne limitată, iar aceste surse vor ajunge să concureze pentru aceleași piețe, gazele românești ar putea avea un avantaj competitiv datorită proximității geografice, costurilor mai mici de transport și, eventual, unui preț mai competitiv”, notează Atlantic Council.
Citeşte integral analiza 5 direcții pentru România în dezvoltarea Coridorului Vertical pentru Energie – România ca punte de tranzit și ancoră de aprovizionare pe Curs de Guvernare