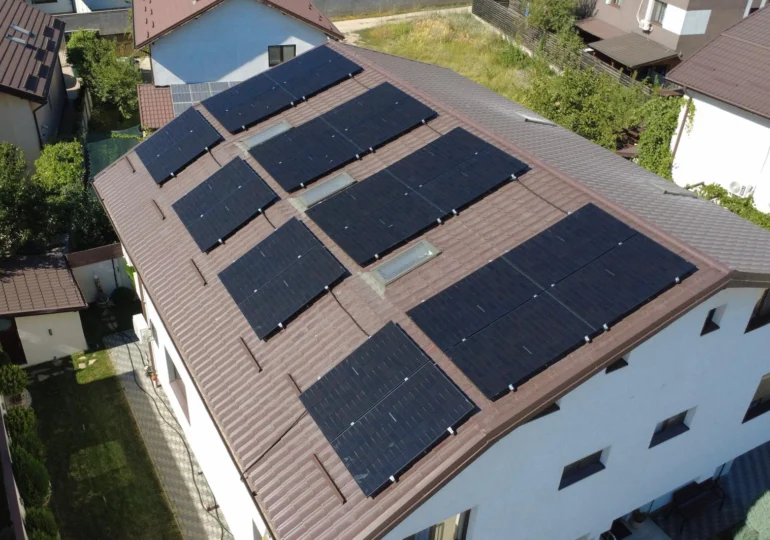
Până acum câțiva ani, discuția despre un sistem fotovoltaic pe casă se oprea de cele mai multe ori la aceeași întrebare: ai banii pentru el sau nu? Programele de subvenție au ajutat o parte dintre proprietari, dar sesiunile au fost scurte, aglomerate și greu de anticipat. Între timp a apărut o variantă care a schimbat calculul pentru multe familii: finanțarea în rate, aranjată direct prin firma care face montajul.
Mecanismul e simplu. În loc să plătești tot sistemul înainte de instalare, împarți costul în rate lunare fixe, iar o parte din bani vine chiar din factura de energie, care scade din prima lună în care panourile produc. Dacă vrei să vezi pas cu pas cum arată traseul complet, de la cererea de ofertă până la statutul de prosumator, ghidul despre panouri fotovoltaice în rate explică fiecare etapă pe înțelesul tuturor.
De ce s-a schimbat felul în care cumpără oamenii fotovoltaice
Interesul pentru finanțare a crescut vizibil în ultimul an și are o explicație practică. Chiar dacă prețurile echipamentelor s-au mai stabilizat, un sistem complet pentru o casă rămâne o cheltuială mare, pe care puține familii o pot acoperi dintr-odată fără să-și golească economiile sau fondul pentru neprevăzute.
Apoi contează timpul. Fiecare lună în care amâni decizia e o lună în care plătești factura integral. Cu finanțarea, panourile încep să producă imediat, iar rata se plătește în paralel cu economia de la factură. Pentru mulți proprietari, asta face diferența dintre „cândva” și „acum”.
Cum funcționează concret finanțarea prin instalator
Spre deosebire de un credit de nevoi personale pe care îl iei separat de la bancă, aici finanțarea face parte din ofertă. Instalatorul lucrează cu o instituție financiară parteneră, pregătește dosarul și ține legătura cu banca în locul tău. Ofertele de sisteme fotovoltaice în rate construite așa au, de regulă, câteva lucruri în comun:
- Fără avans. Nu trebuie să plătești o sumă la început ca să pornești proiectul.
- Rate lunare fixe. Suma e aceeași în fiecare lună, deci o poți pune ușor în bugetul familiei.
- Perioade de până la cinci ani. Alegi durata în funcție de cât de mică vrei să fie rata.
- Prima rată după montaj. Începi să plătești când sistemul e deja instalat, nu înainte.
- Dosar gestionat de instalator. Nu e nevoie de drumuri la bancă, iar o mare parte din proces se face online.
Un lucru trebuie spus clar: rată fixă nu înseamnă finanțare fără cost. Ca orice credit, are dobândă și costuri asociate, iar ele trebuie trecute transparent în contract. Comparația corectă nu e între „rată” și „zero”, ci între ce plătești lunar băncii și ce nu mai plătești lunar furnizorului de energie.
Cine poate obține finanțare
Condițiile le stabilește banca, nu instalatorul, dar în general sunt accesibile. Ai nevoie de un venit stabil, din salariu sau din pensie, peste un prag minim, iar angajații trebuie să aibă o vechime de câteva luni la angajatorul actual. Există și o limită de vârstă la finalul perioadei de rambursare, așa că durata maximă poate fi mai scurtă pentru solicitanții mai în vârstă.
Faptul că pensionarii sunt eligibili nu e un detaliu minor. Mulți proprietari de case sunt pensionari, cu facturi mari iarna și vara și cu venituri fixe, iar pentru ei o rată previzibilă e mai ușor de gestionat decât o factură care variază de la lună la lună.
Ca acte, de obicei sunt suficiente actul de identitate și dovada venitului. Pre-aprobarea vine relativ repede, iar abia după ea se face vizita tehnică la casă. Ordinea asta te ajută: nu pierzi timp cu măsurători și dimensionare dacă finanțarea nu se aprobă.
Ce ar trebui să includă rata
Aici apar cele mai mari diferențe între oferte. O rată mică poate ascunde un pachet incomplet, iar costurile lipsă apar abia după semnare. Suma finanțată ar trebui să acopere tot ce e necesar ca sistemul să funcționeze și să fie legal racordat: panourile, invertorul, structura de montaj, cablurile și protecțiile electrice, manopera, proiectul tehnic și dosarul de prosumator.
Cere oferta în scris, cu toate componentele listate separat: marca și puterea panourilor, tipul invertorului, tipul structurii. Dacă după semnare apar „costuri suplimentare” pentru structură, cabluri sau acte, rata reală e mai mare decât cea promisă. O ofertă serioasă are un preț final, nu un preț de pornire.
Rata comparată cu factura: cum faci calculul corect
Calculul de bază e simplu: pui rata lunară lângă economia lunară estimată. Economia depinde însă de mai mulți factori, iar aici se fac cele mai multe greșeli. Contează cât consumi, dar mai ales când consumi. Energia folosită direct în timpul zilei, cât panourile produc, îți aduce cea mai mare economie. Energia trimisă în rețea și luată înapoi seara se compensează la o valoare mai mică.
Mai e și sezonul. Iarna producția e mai mică, vara e mai mare, așa că nu compara rata cu factura dintr-o singură lună. Pune pe masă facturile din ultimele 12 luni, cere instalatorului o estimare de producție lună de lună pentru acoperișul tău și fă comparația pe tot anul.
Dacă diferența dintre rată și economie e mică, sistemul se plătește practic singur. Iar după ultima rată, toată economia rămâne la tine pentru restul vieții panourilor, care ține de obicei câteva decenii.
Atenție și la dimensionare. Un sistem prea mare ridică rata fără să crească proporțional economia, pentru că surplusul pleacă în rețea la un preț mic. Un sistem prea mic nu reduce suficient factura. Un instalator serios dimensionează după consumul tău real, nu după cel mai mare kit pe care îl poate vinde.
Rate, plată integrală sau subvenție?
Nu există o variantă bună pentru toată lumea. Plata integrală are cel mai mic cost total, pentru că nu plătești dobândă. E potrivită dacă ai bugetul și nu ai nevoie de banii respectivi în altă parte. Mulți aleg în acest caz un kit complet cu montaj inclus, care are prețul fix și componentele deja potrivite între ele.
Subvenția poate reduce mult costul, dar vine cu un calendar pe care nu îl controlezi: sesiuni deschise la anumite date, buget limitat și locuri care se ocupă repede. Condițiile și valorile fiecărei sesiuni se publică pe site-ul AFM (afm.ro), iar până la ghidul final orice cifră e doar orientativă. Dacă o sesiune e aproape și ești pregătit, poate merita să aștepți. Dacă nu, fiecare lună de așteptare are costul ei la factură.
Finanțarea în rate e pentru cei care vor sistemul acum, fără să-și blocheze economiile și fără să depindă de calendarul unui program public.
Ce verifici înainte să semnezi
- Autorizarea instalatorului. Firma trebuie să fie autorizată ANRE pentru lucrări electrice. Întreabă și câte proiecte de dimensiunea ta a făcut deja.
- Costul total al creditului. Uită-te în contract la DAE și la suma totală pe care o vei plăti până la final, nu doar la rata lunară.
- Oferta detaliată. Toate componentele, manopera și documentația trebuie să apară explicit și să fie incluse în suma finanțată.
- Garanțiile. Fă diferența între garanția de produs a panourilor și garanția de performanță, și verifică separat garanția invertorului.
- Dosarul de prosumator. Află cine se ocupă de relația cu distribuitorul și cât durează, în medie, până la racordare.
- Dreptul de retragere. Contractele de credit pentru consumatori au un termen legal în care te poți răzgândi. Află care e și cum se aplică.
- Ce se întâmplă după montaj. Întreabă cine te ajută dacă apare o problemă tehnică și dacă există un serviciu de mentenanță.
Concluzie
Finanțarea în rate a mutat fotovoltaicele din zona „investiție mare, poate cândva” în zona „cheltuială lunară gestionabilă, de acum”. Funcționează bine atunci când rata e comparată cinstit cu economia pe tot anul, când oferta include tot ce trebuie și când contractul e citit înainte de semnătură, nu după.
Cu facturile din ultimul an la îndemână și câteva întrebări puse corect, decizia devine un calcul, nu un pariu.
 Bolojan îi propune premierului desemnat să încheie acorduri separate cu partidele pentru susținerea unui guvern tehnocrat
 Grindeanu o acuză pe Diana Buzoianu că face pe polițista, caută sutiene și lenjerie. Dar blochează lucrările la o autostradă
 Liga Campionilor: Rezultatele înregistrate marți
 Premiul Nobel pentru Economie 2026 merge la doi americani care au schimbat modul în care guvernele combat crizele